Medan, POL | Industri perbankan Indonesia memasuki 2027 dengan fondasi yang relatif solid, namun menghadapi tantangan struktural yang semakin kompleks.Pertumbuhan kredit mencapai 13,65% secara tahunan per Agustus 2026, dengan permodalan 24,1% dan rasio kredit bermasalah (NPL) 2,11%.
Di tengah kondisi tersebut, perkembangan teknologi, ancaman siber, perubahan regulasi, ketidakpastian makroekonomi, tuntutan ESG, dan kesenjangan talenta menjadi tantangan yang perlu diantisipasi secara bersamaan.
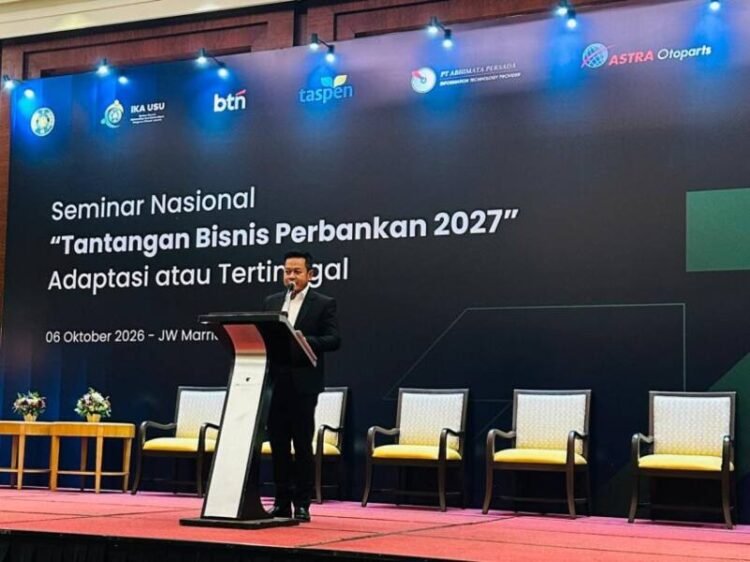
Merespons dinamika tersebut, Ikatan Alumni Universitas Sumatera Utara (IKA USU) Jakarta menyelenggarakan Seminar Nasional “Tantangan Bisnis Perbankan 2027– Adaptasi atau Tertinggal” dengan tema “Menjinakkan Risiko, Menguasai Teknologi: Tujuh Tantangan Utama Perbankan Indonesia Menuju 2027, di Jakarta, Selasa (6/10/2026).
Seminar tersebut mempertemukan regulator, perbankan, fintech, akademisi, dan praktisi untuk membahas strategi menghadapi perubahan industri.Rektor Universitas Sumatera Utara Prof Dr Muryanto Amin, SSos MSi pada kegiatan tersebut mengatakan, tema seminar yang diangkat tidak hanya relevan bagi dunia perbankan, tetapi juga memiliki keterkaitan erat dengan dunia pendidikan tinggi.
Perubahan teknologi, perkembangan kecerdasan buatan (AI), dinamika kebutuhan dunia kerja, serta perubahan karakter generasi mahasiswa menuntut perguruan tinggi untuk terus melakukan penyesuaian.
“Konsep adaptasi atau tertinggal ini juga sejalan dengan apa yang kita hadapi di Universitas Sumatera Utara. Perguruan tinggi harus beradaptasi terhadap perubahan. Kalau kita tidak mampu beradaptasi, maka kita akan tertinggal,” ujar Prof. Muryanto Amin.
Prof Muryanto Amin menilai perguruan tinggi perlu membangun ekosistem pendidikan yang responsif terhadap perubahan agar lulusan yang dihasilkan memiliki kompetensi yang sesuai dengan perkembangan zaman.
Ketua IKA USU Jakarta, Tujuh Martogi Siahaan mengungkapkan tantangan perbankan menuju 2027 tidak lagi datang satu per satu, tetapi hadir secara bersamaan dari risiko makroekonomi dan regulasi hingga disrupsi teknologi, keamanan siber, AI, keberlanjutan dan talenta. Karena itu, kita tidak cukup hanya beradaptasi terhadap perubahan; kita harus mampu mengantisipasinya.
“Melalui seminar ini, IKA USU Jakarta ingin mempertemukan regulator, industri dan akademisi untuk membangun perspektif bersama dan merumuskan langkah konkret agar perbankan Indonesia semakin tangguh, adaptif dan kompetitif.” katanya AsiaTenggara & Kepulauan PasifikSeminar mengidentifikasi tujuh tantangan utama perbankan, yakni disrupsi digital dan fintech; keamanan siber dan pelindungan data; adopsi AI; tekanan regulasi dan kepatuhan; risiko kredit dan kondisi makroekonomi; ESG; serta sumber daya manusia.
Ketujuh tantangan tersebut saling berkaitan sehingga membutuhkan respons yang terintegrasi. Dari sisi teknologi, persaingan bank, fintech, neobank, dan platform pembayaran digital semakin intensif. AI membuka peluang untuk meningkatkan credit scoring, deteksi fraud, dan efisiensi, tetapi sekaligus menghadirkan risiko baru seperti penipuan berbasis AI dan deepfake.Di sisi lain, perubahan standar pelaporan, penyelarasan dengan Basel, penguatan pengawasan dan pelindungan data menuntut industri meningkatkan kemampuan adaptasi dan kepatuhan.
Kepala Eksekutif Pengawas Inovasi Teknologi Sektor Keuangan, Aset Keuangan Digital, dan Aset Kripto, Adi Budiarso menegaskan bahwa, masa depan sektor jasa keuangan tidak hanya ditentukan oleh kecepatan inovasi, tetapi juga kemampuan menjaga stabilitas, keamanan, tata kelola, pelindungan konsumen dan manfaat ekonomi.
“Transformasi digital sektor keuangan harus diarahkan menjadi mesin produktivitas yang memperluas akses pembiayaan dan memberikan manfaat nyata bagi sektor riil serta masyarakat.”
Dalam konteks prudensial, kerangka Basel menempatkan kecukupan modal, supervisory review, dan market discipline sebagai tiga pilar pengawasan.Ketua KPPU, Gopprera Panggabean menilai konsolidasi dan restrukturisasi perbankan diperlukan untuk memperkuat efisiensi dan kesehatan industri.
Namun, proses tersebut harus tetap menjaga persaingan usaha yang sehat, inovasi, pilihan konsumen, dan akses pembiayaan. Konsentrasi pasar dan berkurangnya jumlah pesaing efektif juga perlu menjadi perhatian.Direktur Utama BTN Nixon L.P. Napitupulu menekankan bahwa transformasi digital harus menghasilkan dampak ekonomi nyata. BTN mengembangkan transformasi proses melalui Loan Factory, Monoline Collection System, AI/OCR, modernisasi Core Banking, BDS, dan AS400 untuk memperkuat efisiensi, tata kelola, serta manajemen risiko.
“Teknologi bukan tujuan akhir transformasi sektor keuangan. Nilai sebenarnya terletak pada kemampuan teknologi untuk memperluas akses pembiayaan, meningkatkan efisiensi, memperkuat resiliensi, dan menggerakkan sektor riil.”Dari sisi manajemen risiko, Johanes Barus, Direktur Risk Management BTN, menekankan perlunya pergeseran dari pendekatan reaktif menuju pengelolaan risiko yang lebih proaktif, terukur, dan berbasis data.
Pemanfaatan AI dan advanced analytics dinilai dapat meningkatkan kemampuan bank dalam menghasilkan keputusan yang lebih prediktif dan adaptif.Pada saat yang sama, BSSN menegaskan bahwa keamanan siber telah menjadi risiko bisnis yang dapat berdampak pada operasional, keuangan, reputasi, aspek hukum, hingga keberlangsungan perusahaan.
Tantangan berikutnya adalah membawa digitalisasi dari otomatisasi parsial menuju kecerdasan otonom yang terintegrasi. Penggunaan chatbot, RPA, OCR, dan berbagai perangkat digital perlu diintegrasikan melalui fondasi data, multi-agent architecture, human oversight, dan governance.Guru Besar Hukum Persaingan Usaha USU, Prof Dr Ningrum Natasya Sirait, SH MLi, menilai transformasi digital tidak otomatis menciptakan persaingan yang sehat
Pergeseran kekuatan pasar menuju data, algoritma, dan infrastruktur digital memunculkan risiko seperti ecosystem lock-in, self-preferencing, eksklusivitas, dan akuisisi calon pesaing. Karena itu, kebijakan persaingan perlu lebih preventif dan hadir sejak tahap desain produk.
Dengan teknologi sebagai penggerak, tata kelola sebagai kompas, keamanan sebagai fondasi, dan kolaborasi sebagai kekuatan, industri perbankan Indonesia diharapkan mampu memasuki 2027 dengan lebih cerdas, tangguh, inklusif, dan berkelanjutan serta menghadirkan manfaat yang lebih besar bagi masyarakat dan perekonomian Indonesia. (GUDMEN)